Pauschale Beihilfe vs. Individuelle Beihilfe: Der Vergleich
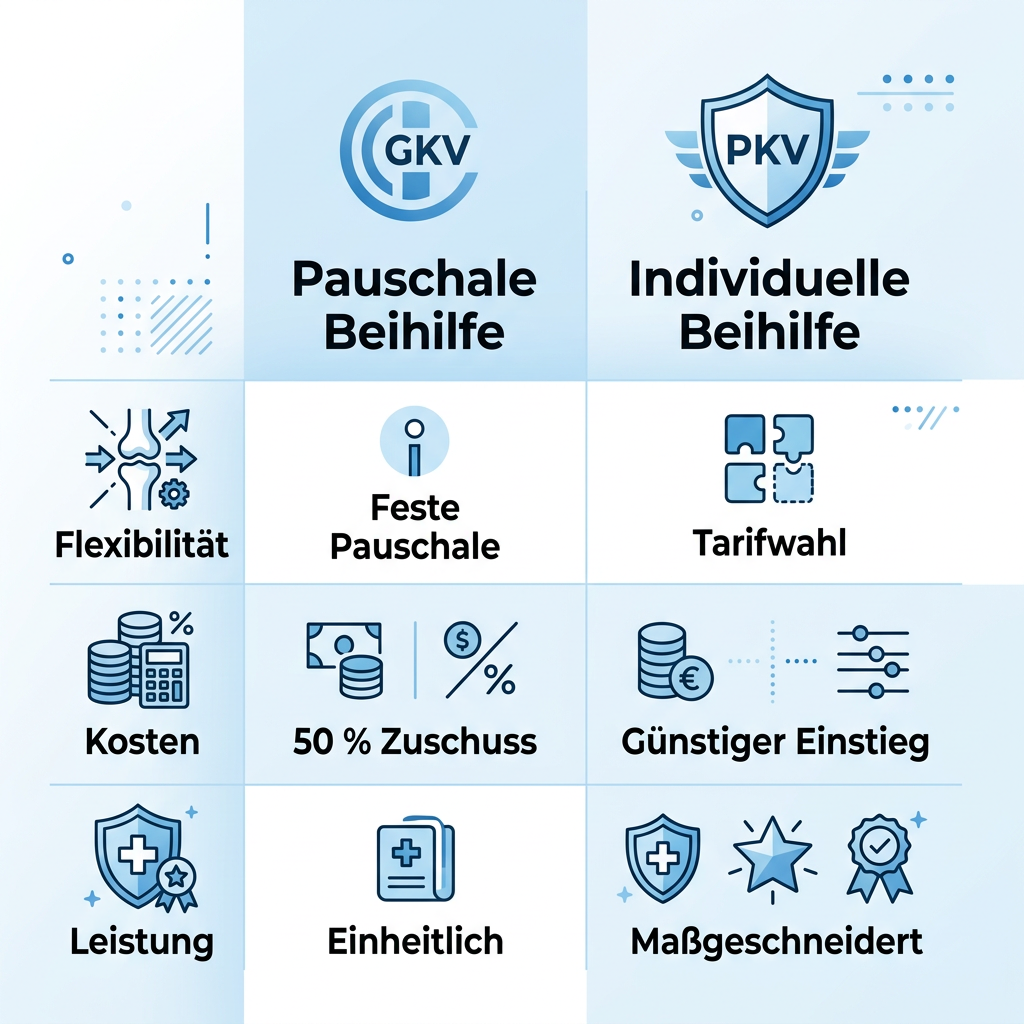
Die Einführung der sogenannten „pauschalen Beihilfe“ in einigen Bundesländern wie Hamburg, Berlin oder Bremen hat das bewährte System der Absicherung für Beamte ergänzt. Doch was auf den ersten Blick nach einer Vereinfachung klingt, birgt für Staatsdiener weitreichende Konsequenzen. Während die individuelle Beihilfe in Kombination mit einer privaten Krankenversicherung (PKV) der Standard bleibt, ist die pauschale Beihilfe vor allem ein Zuschuss zur gesetzlichen Krankenversicherung (GKV).
Was ist die pauschale Beihilfe eigentlich?
Traditionell erhalten Beamte die individuelle Beihilfe: Der Dienstherr übernimmt einen Prozentsatz (meist 50 bis 70 %) der Krankheitskosten, der Rest wird über eine private Restkostenversicherung abgesichert. Bei der pauschalen Beihilfe hingegen zahlt der Dienstherr einen monatlichen Zuschuss zum Krankenversicherungsbeitrag – ähnlich wie der Arbeitgeberanteil bei Angestellten. Dies ist primär für Beamte gedacht, die sich freiwillig in der GKV versichern möchten.
Die Vorteile der pauschalen Beihilfe
Ein wesentlicher Vorteil liegt in der sozialen Komponente. Beamte mit vielen Kindern oder Vorerkrankungen, die in der PKV hohe Risikozuschläge zahlen müssten, profitieren von der solidarischen GKV-Beitragsstruktur.
- Keine Gesundheitsprüfung: In der GKV spielt der Gesundheitszustand keine Rolle.
- Familienversicherung: Kinder und Ehepartner ohne eigenes Einkommen sind oft beitragsfrei mitversichert.
- Einfache Abrechnung: Es müssen keine Arztrechnungen eingereicht und vorfinanziert werden.
Die Nachteile und Risiken
Der größte Nachteil ist die Unumkehrbarkeit. Wer sich einmal für die pauschale Beihilfe entscheidet, wählt in der Regel einen „Weg ohne Rückkehr“. Ein späterer Wechsel zurück in das System der individuellen Beihilfe und der PKV ist rechtlich oft ausgeschlossen.
Zudem verzichten Beamte in der GKV auf das Privatarzt-Niveau. Wahlleistungen im Krankenhaus, die Behandlung durch den Chefarzt oder spezialisierte Heilmethoden, die in der PKV Standard sind, müssen in der GKV oft durch teure Zusatzversicherungen ergänzt werden. Auch die Beitragsentwicklung ist ein Faktor: Während die PKV Altersrückstellungen bildet, steigt der GKV-Beitrag direkt mit jeder Besoldungserhöhung und dem allgemeinen Anstieg der Krankenkassenbeiträge.
Für wen lohnt sich welches Modell?
Die Entscheidung sollte niemals leichtfertig getroffen werden. Für junge, gesunde Beamte und Beamtenanwärter ist die Kombination aus PKV und individueller Beihilfe aufgrund der überlegenen Leistungen und oft niedrigeren Beiträge meist die bessere Wahl. Die pauschale Beihilfe ist eher eine Nischenlösung für Beamte, die bereits vor der Verbeamtung in der GKV versichert waren und aufgrund schwerer Vorerkrankungen keine Aufnahme in die PKV finden oder deren familiäre Situation (viele Kinder) in der GKV günstiger abgebildet wird.
Fazit
Die pauschale Beihilfe bietet eine Alternative für spezifische Lebenssituationen, bedeutet aber oft einen Verzicht auf das hohe Leistungsniveau der PKV. Da die Entscheidung pro pauschale Beihilfe meist lebenslange Bindungswirkung hat, ist eine detaillierte Vergleichsrechnung unter Einbeziehung der langfristigen Besoldungsentwicklung und Familienplanung unerlässlich.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.