Pensionseintritt: Wann steigt der Beihilfesatz auf 70 Prozent?
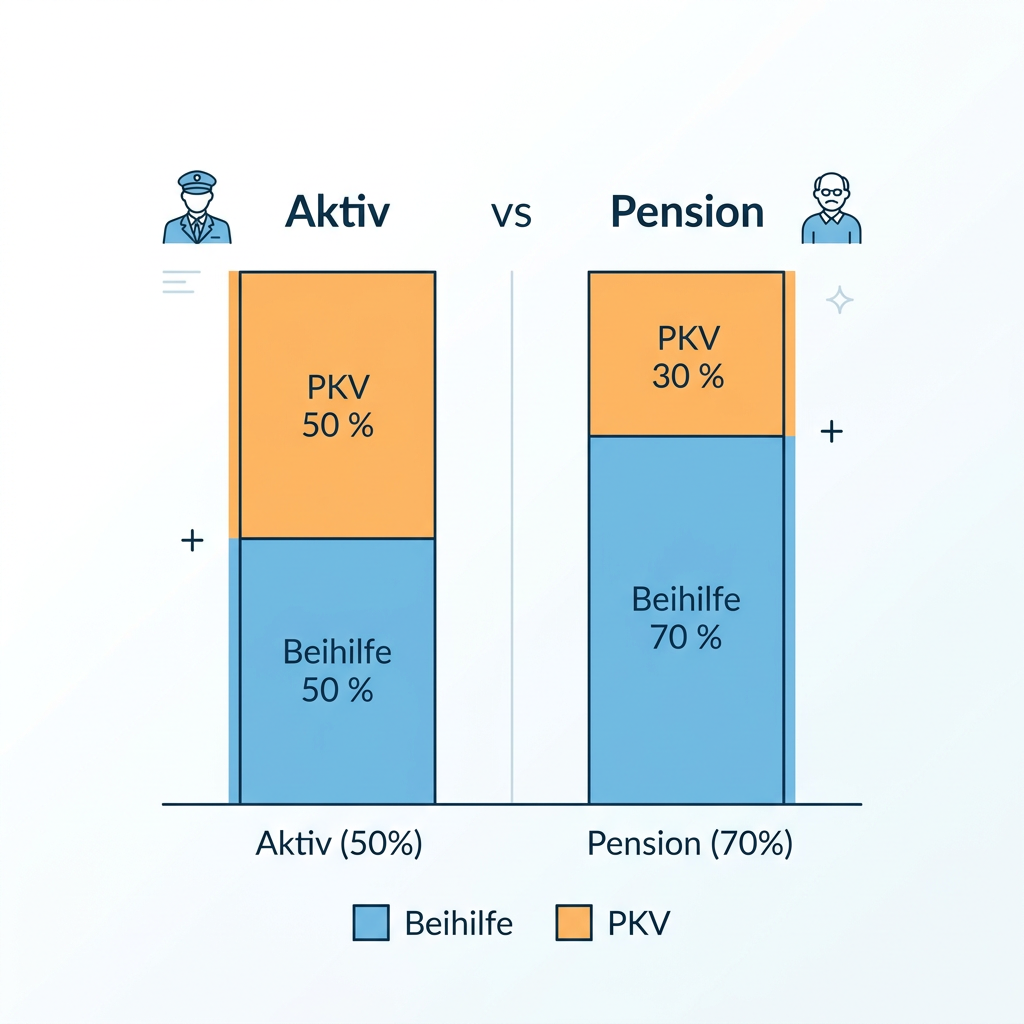
Der Übergang in den Ruhestand ist für Beamte finanziell attraktiv – zumindest was die Krankenversicherung betrifft. In den meisten Bundesländern und im Bund steigt der Beihilfebemessungssatz mit dem Eintritt in die Pension deutlich an. Dies hat unmittelbare Auswirkungen auf die monatliche Belastung durch die private Krankenversicherung (PKV).
Die magische Grenze: Von 50% auf 70%
Während der aktiven Dienstzeit erhalten Beamte in der Regel eine Beihilfe von 50 Prozent für ihre eigenen Krankheitskosten. Die restlichen 50 Prozent müssen über eine PKV abgesichert werden. Mit dem Erreichen der Altersgrenze und dem Bezug von Versorgungsbezügen erhöht sich dieser Anspruch bei den meisten Dienstherren auf 70 Prozent.
Das bedeutet im Umkehrschluss: Der Anteil, den Sie privat versichern müssen, sinkt von 50 Prozent auf nur noch 30 Prozent. Da die Versicherungsprämie direkt proportional zum versicherten Prozentsatz steht (abzüglich der Altersrückstellungen), sinkt der Beitrag spürbar – oft um mehrere hundert Euro pro Monat.
Ausnahmen in den Bundesländern
Es ist wichtig zu beachten, dass das Beihilferecht Ländersache ist. Während der Bund und die Mehrheit der Länder (wie NRW, Bayern oder Baden-Württemberg) die 70-Prozent-Regel anwenden, gibt es Sonderwege. Hessen beispielsweise kennt ein differenziertes System nach Besoldungsgruppen und Familienstand. Auch Bremen und Hamburg haben teilweise abweichende Regelungen, insbesondere im Kontext der pauschalen Beihilfe.
Handlungspflicht: Den Versicherer informieren
Die Umstellung des Beihilfesatzes erfolgt nicht automatisch bei Ihrem privaten Krankenversicherer. Obwohl das Landesamt für Finanzen oder die jeweilige Pensionskasse den Status ändert, müssen Sie Ihrer Versicherung den Rentenbescheid bzw. die Festsetzung der Versorgungsbezüge vorlegen.
Erst mit dem Nachweis des erhöhten Beihilfeanspruchs kann der Versicherer den Tarif von einer 50-prozentigen auf eine 30-prozentige Absicherung umstellen. Wer dies vergisst, zahlt unnötig hohe Beiträge für einen Schutz, den er aufgrund der Beihilfe gar nicht mehr in diesem Umfang benötigt.
Synergieeffekt: Wegfall des Krankentagegeldes
Zusätzlich zur Erhöhung des Beihilfesatzes entfällt im Ruhestand die Notwendigkeit für eine Krankentagegeldversicherung oder eine Dienstunfähigkeitsabsicherung innerhalb der PKV. Da die Pension auch im Krankheitsfall weitergezahlt wird, können diese Tarifbausteine ersatzlos gestrichen werden, was die monatlichen Kosten weiter reduziert.
Fazit
Der Wechsel in die Pension halbiert zwar oft das Einkommen im Vergleich zum letzten aktiven Gehalt, die Krankenversicherung wird jedoch durch den Sprung auf 70 Prozent Beihilfe massiv entlastet. Beamte sollten diesen Übergang aktiv steuern und ihre PKV-Unterlagen rechtzeitig zur Pensionierung anpassen lassen, um vom reduzierten 30-Prozent-Tarif zu profitieren.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.