PKV & Beihilfe im Ruhestand: So steigt der Bemessungssatz
Der Wechsel vom aktiven Dienst in den Ruhestand markiert für Beamte nicht nur einen neuen Lebensabschnitt, sondern bringt auch signifikante Änderungen im System der Krankenversicherung und Beihilfe mit sich. Während viele Angestellte im Alter mit steigenden GKV-Beiträgen bei sinkendem Einkommen kämpfen, profitieren Beamte von einer gesetzlich verankerten Entlastung.
Die Logik des Beihilfebemessungssatzes im Alter
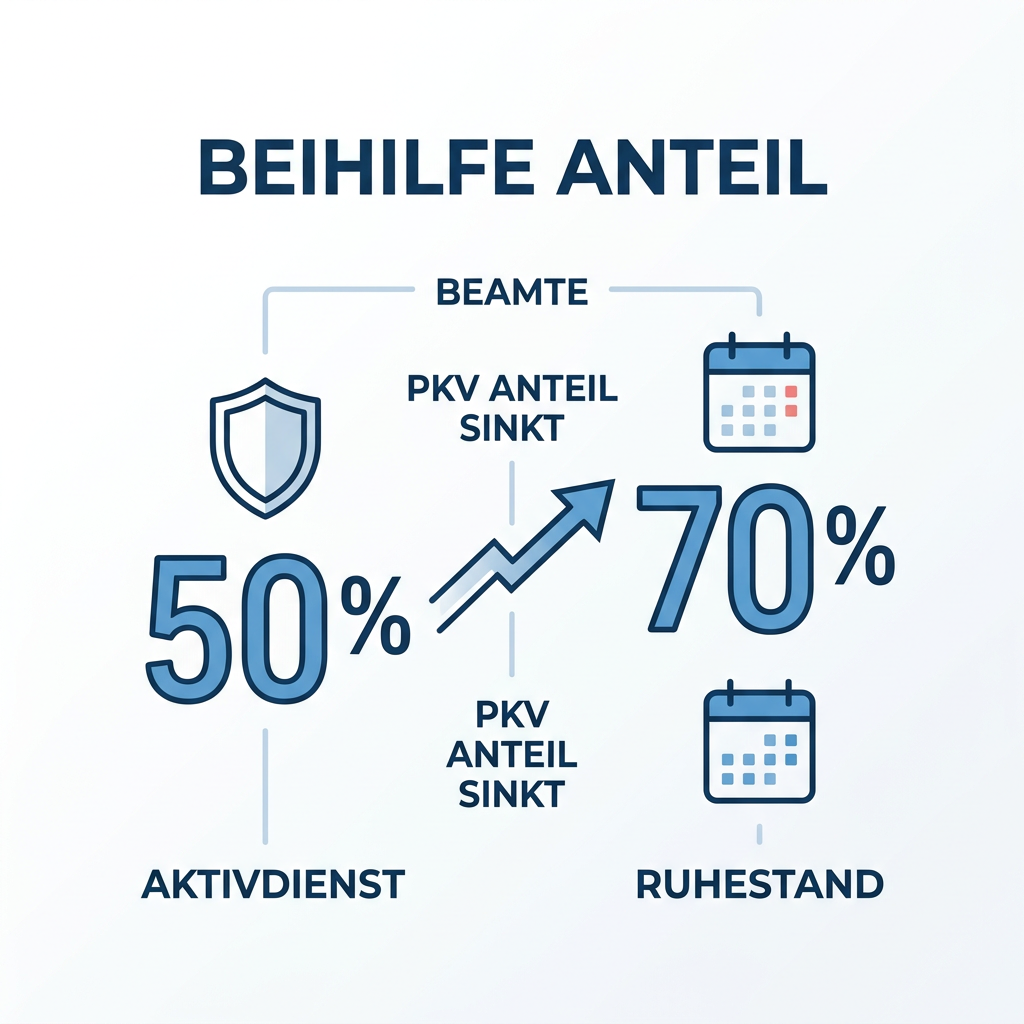
In den meisten Bundesländern sowie im Bund gilt das Prinzip: Wer in den Ruhestand geht, dessen Beihilfebemessungssatz erhöht sich. Während aktive Beamte in der Regel einen Beihilfeanspruch von 50 % haben, steigt dieser Satz mit dem Bezug von Versorgungsbezügen auf 70 % an. Das bedeutet konkret, dass der Dienstherr im Krankheitsfall 70 % der beihilfefähigen Kosten übernimmt.
Dies hat unmittelbare Auswirkungen auf die private Krankenversicherung (PKV). Da die Beihilfe einen größeren Teil der Krankheitskosten deckt, muss der Beamte nur noch die verbleibenden 30 % über einen entsprechenden Beihilfetarif absichern. Im aktiven Dienst war hierfür noch eine 50-prozentige Absicherung notwendig.
Warum sinkt der PKV-Beitrag nicht immer automatisch?
Man könnte annehmen, dass der Beitrag zur PKV massiv sinkt, wenn nur noch 30 % statt 50 % versichert werden müssen. In der Praxis ist die Kalkulation jedoch komplexer:
- Wegfall des Arbeitgeberzuschusses: Da es bei Beamten keinen Arbeitgeberzuschuss im klassischen Sinne gibt, sondern das Beihilfesystem greift, bleibt die prozentuale Verschiebung der Hauptfaktor.
- Altersbedingte Kostensteigerung: Medizinische Leistungen werden im Alter häufiger in Anspruch genommen. Die PKV kalkuliert dies zwar über Altersrückstellungen ein, dennoch wirkt der höhere Beihilfesatz oft eher als „Puffer“ gegen Beitragssteigerungen, statt den Beitrag real zu halbieren.
- Tarifumstellung: Der Wechsel von einem 50-Prozent-Tarif auf einen 30-Prozent-Tarif muss dem Versicherer aktiv gemeldet werden, sobald die Urkunde über die Versetzung in den Ruhestand vorliegt.
Besonderheiten in einzelnen Bundesländern
Es ist wichtig zu beachten, dass das Beihilferecht Ländersache ist. Während der Bund und die Mehrheit der Länder (wie Bayern oder NRW) den Sprung auf 70 % vorsehen, gibt es Ausnahmen oder spezielle Bedingungen (z.B. in Hessen oder Baden-Württemberg), die an die Anzahl der Kinder oder den Zeitpunkt der Verbeamtung gekoppelt sind. Eine frühzeitige Prüfung der spezifischen Beihilfeverordnung ist daher unerlässlich.
Fazit
Der Anstieg des Beihilfebemessungssatzes auf 70 % ist einer der größten Vorteile des Beamtenstatus im Alter. Er sorgt dafür, dass die private Absicherung auch bei kleineren Pensionen bezahlbar bleibt. Beamte sollten etwa sechs Monate vor Pensionseintritt Kontakt mit ihrer Versicherung aufnehmen, um die Umstellung des Tarifs und die Wirksamkeit der Altersrückstellungen im neuen 30-Prozent-Modell zu prüfen.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.