DU-Klausel vs. BU: Absicherung für Beamte optimieren
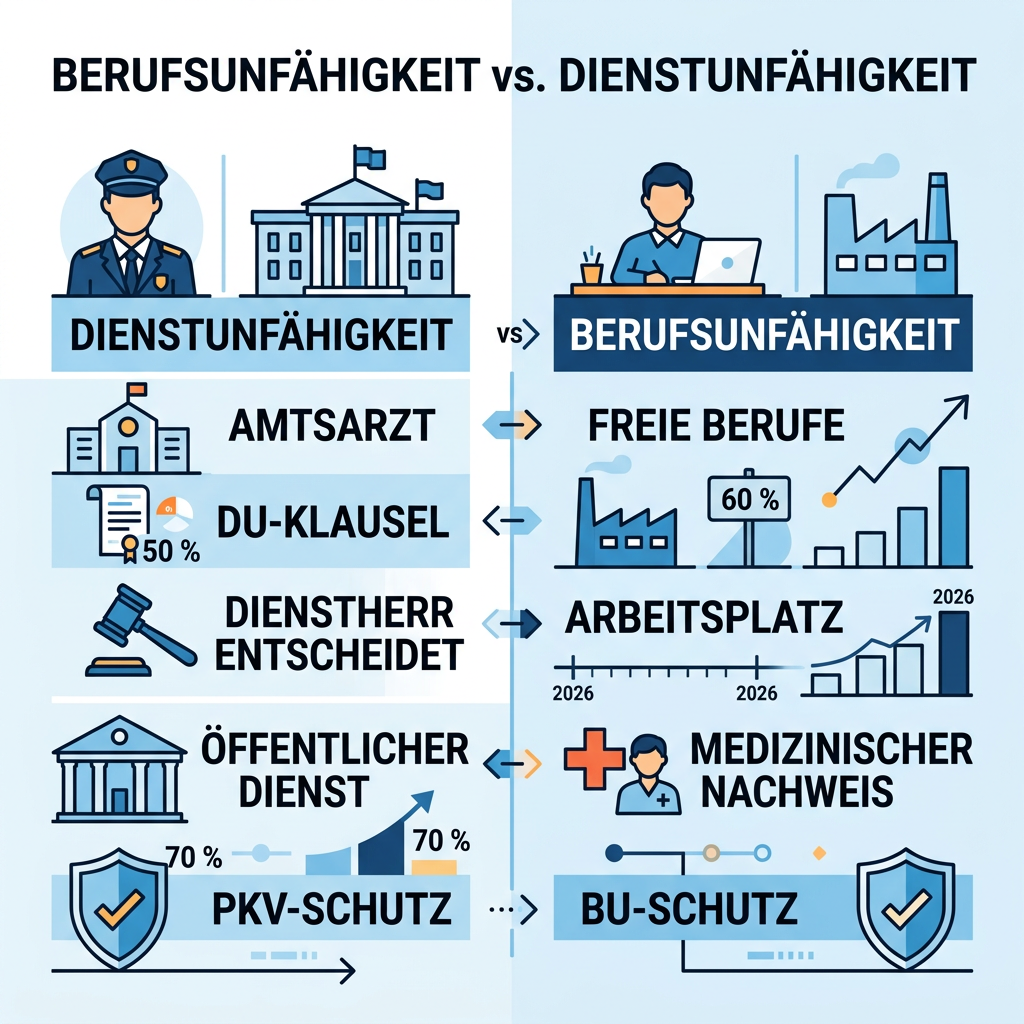
Die soziale Absicherung von Beamten unterscheidet sich fundamental von der privater Angestellter. Während Angestellte bei gesundheitlichen Einschränkungen auf die Berufsunfähigkeitsversicherung (BU) setzen, greift bei Staatsdienern das Konzept der Dienstunfähigkeit (DU). Doch was bedeutet das konkret für Ihren Versicherungsschutz in der PKV und die Beihilfe?
Der entscheidende Unterschied: Wer stellt die Unfähigkeit fest?
Bei einer klassischen Berufsunfähigkeitsversicherung prüft der Versicherer anhand medizinischer Gutachten, ob Sie Ihren zuletzt ausgeübten Beruf noch zu mindestens 50 Prozent ausüben können. Bei Beamten liegt die Entscheidungsgewalt jedoch primär beim Dienstherrn. Stellt dieser durch einen Amtsarzt fest, dass Sie Ihren Dienstpflichten nicht mehr nachkommen können, werden Sie wegen Dienstunfähigkeit in den Ruhestand versetzt.
Das Problem: Ohne eine spezifische „echte“ Dienstunfähigkeitsklausel erkennt eine private Versicherung diese Entscheidung nicht automatisch an. Es könnte passieren, dass der Dienstherr Sie nach Hause schickt, die Versicherung aber behauptet, Sie seien theoretisch noch arbeitsfähig. In diesem Fall entsteht eine gefährliche Versorgungslücke.
Warum die PKV allein nicht ausreicht
Die private Krankenversicherung deckt die Kosten für Heilbehandlungen, Medikamente und Krankenhausaufenthalte. Sie ersetzt jedoch kein Einkommen. Zwar erhalten Beamte ein Ruhegehalt, doch dessen Höhe hängt stark von den geleisteten Dienstjahren ab. Besonders für junge Beamte auf Widerruf oder Probe ist die Absicherung durch den Dienstherrn minimal bis gar nicht vorhanden.
Eine DU-Absicherung sollte daher immer als Ergänzung zum PKV-Schutz betrachtet werden. Sie stellt sicher, dass die monatlichen Fixkosten – inklusive der PKV-Beiträge, die im Ruhestand weiterlaufen – gedeckt sind.
Die „echte“ vs. die „unechte“ DU-Klausel
Achten Sie beim Abschluss einer Zusatzabsicherung unbedingt auf die Formulierung. Eine „echte“ DU-Klausel besagt, dass die Versicherung der Entscheidung des Dienstherrn ohne eigene Prüfung folgt. Eine „unechte“ Klausel hingegen behält sich das Recht vor, die Dienstunfähigkeit selbst medizinisch zu bewerten, was im Ernstfall zu langwierigen Rechtsstreits führen kann.
Fazit
Für Beamte ist eine Dienstunfähigkeitsversicherung mit echter DU-Klausel kein Luxus, sondern eine Notwendigkeit. Sie schließt die Lücke zwischen dem Ausscheiden aus dem aktiven Dienst und dem tatsächlichen Leistungsbezug aus der privaten Absicherung. Kombiniert mit einem leistungsstarken PKV-Tarif schaffen Sie so ein sicheres Fundament für Ihre berufliche Zukunft.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.