Pflegepflichtversicherung für Beamte: Pflicht & Schutz
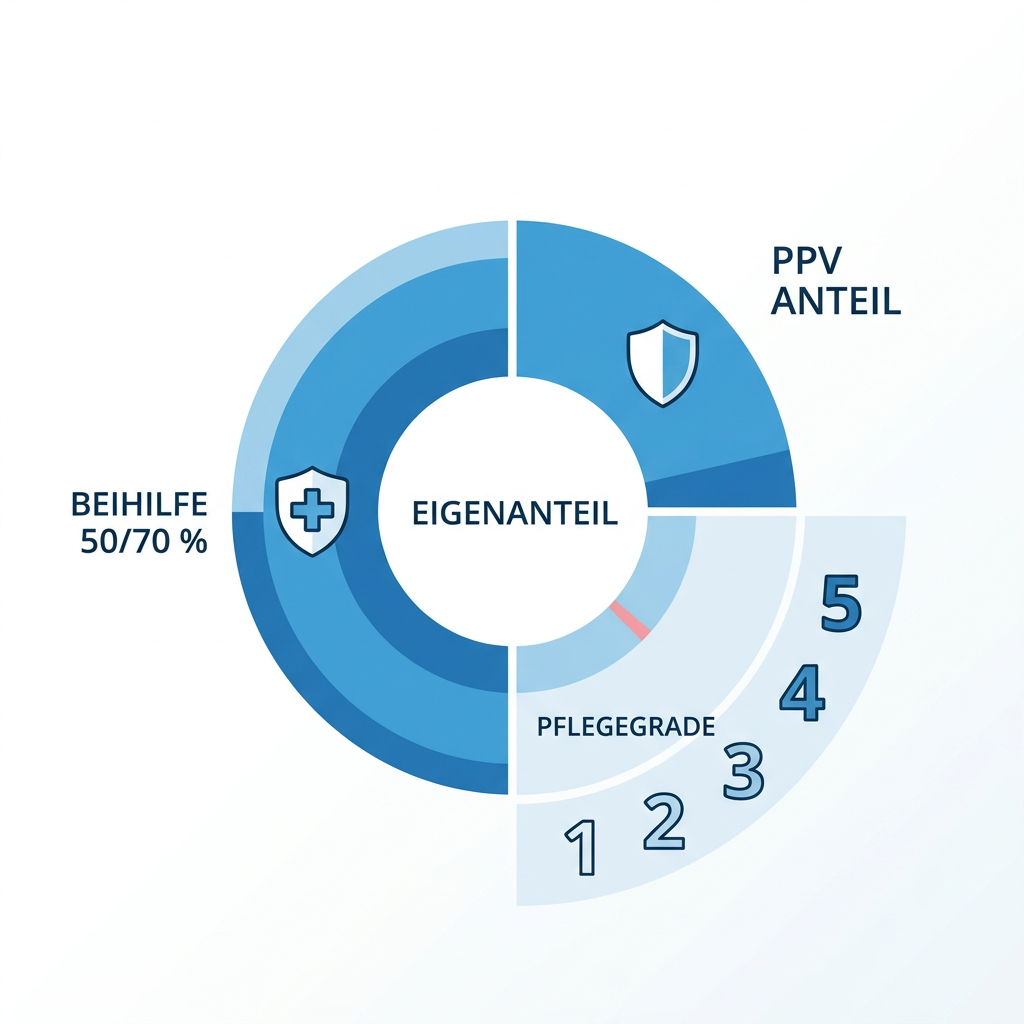
Die Pflegepflichtversicherung (PPV) ist für Beamte ebenso obligatorisch wie für Angestellte. Doch während Angestellte in der sozialen Pflegeversicherung (SPV) versichert sind, müssen Beamte eine private Pflegepflichtversicherung abschließen. Das System ist eng mit dem Beihilfeanspruch verzahnt und bildet das Fundament für die Absicherung im Pflegefall.
Wie funktioniert die Pflegepflichtversicherung für Beamte?
Beamte erhalten im Pflegefall Beihilfe. Der Beihilfesatz entspricht in der Regel dem Satz für Krankheitskosten – also meist 50 % für aktive Beamte und 70 % für Pensionäre (je nach Bundesland). Die verbleibenden 50 % bzw. 30 % müssen über die private Pflegepflichtversicherung (PPV) abgesichert werden.
Das Besondere: Die Leistungen der PPV sind gesetzlich exakt definiert und deckungsgleich mit denen der sozialen Pflegeversicherung. Der Beitrag richtet sich jedoch nicht nach dem Einkommen, sondern ist für Beamte meist sehr günstig, da nur der Teil versichert werden muss, der nicht durch die Beihilfe abgedeckt ist. Zudem gibt es einen gesetzlichen Höchstbeitrag, der nicht überschritten werden darf.
Leistungen nach Pflegegraden
Die Leistungen werden je nach festgestelltem Pflegegrad (1 bis 5) gewährt. Dabei wird zwischen verschiedenen Leistungsarten unterschieden:
- Pflegegeld: Für die häusliche Pflege durch Angehörige.
- Pflegesachleistungen: Für den Einsatz professioneller Pflegedienste.
- Stationäre Pflege: Für die Unterbringung in einem Pflegeheim.
Da die Beihilfe einen großen Teil übernimmt, leistet die PPV komplementär. Wenn also die Beihilfe 70 % der Kosten eines Pflegegrades übernimmt, zahlt die PPV die restlichen 30 % bis zu den jeweiligen Höchstsätzen.
Die große Lücke: Warum die Pflichtversicherung oft nicht reicht
Ein häufiges Missverständnis ist der Glaube, dass Beihilfe und PPV zusammen die gesamten Pflegekosten decken. Das ist jedoch ein Trugschluss. Beide Systeme sind lediglich als 'Teilkaskoversicherung' konzipiert. Besonders bei der stationären Pflege (Pflegegrad 3 bis 5) entstehen hohe Kosten für Unterkunft, Verpflegung und Investitionskosten im Heim, die weder von der Beihilfe noch von der PPV übernommen werden.
Dieser sogenannte 'Einrichtungseinheitliche Eigenanteil' (EEE) kann monatlich mehrere tausend Euro betragen. Ohne zusätzliche Vorsorge muss das eigene Vermögen oder im schlimmsten Fall das der Kinder herangezogen werden.
Private Pflegezusatzversicherung als Lösung
Um die drohende Finanzierungslücke zu schließen, sollten Beamte frühzeitig über eine private Pflegezusatzversicherung (z. B. Pflegetagegeld) nachdenken. Ein Tagegeldtarif zahlt im Pflegefall einen festen täglichen Betrag aus, über den der Beamte frei verfügen kann, um beispielsweise den Eigenanteil im Heim zu finanzieren oder zusätzliche Betreuungsleistungen zu Hause einzukaufen.
Fazit
Die Pflegepflichtversicherung ist für Beamte ein unverzichtbarer, kostengünstiger Basisschutz. Sie ist jedoch kein Rundum-sorglos-Paket. Wer im Alter nicht auf Sozialhilfe angewiesen sein möchte oder sein Erbe schützen will, sollte die Kombination aus Beihilfe und PPV durch eine private Zusatzversicherung ergänzen. Je früher diese abgeschlossen wird, desto niedriger sind die monatlichen Beiträge.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.