Pflegezusatzversicherung für Beamte: Lücke trotz Beihilfe?
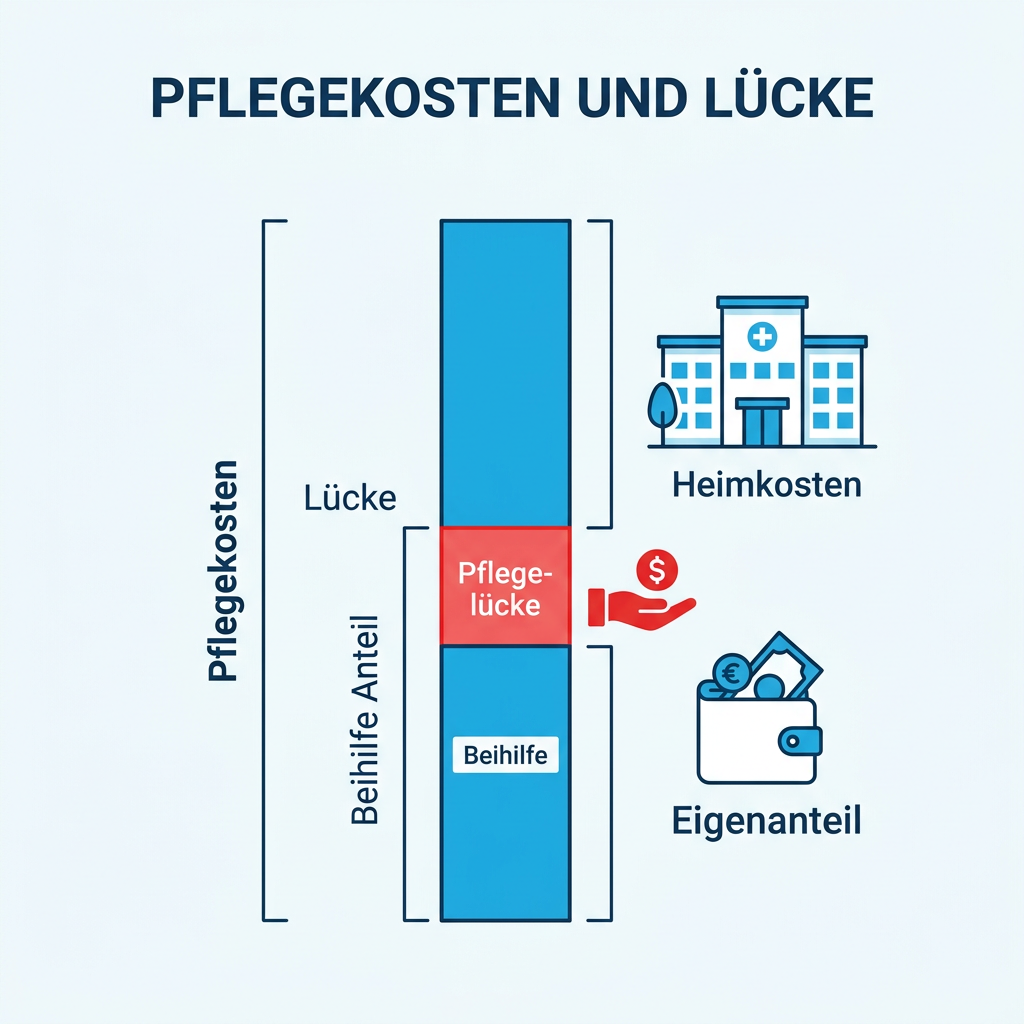
Das Thema Pflege wird oft verdrängt, ist aber für die langfristige Finanzplanung von Beamten essenziell. Viele verlassen sich darauf, dass die Beihilfe im Ernstfall den Großteil der Kosten übernimmt. Doch ein Blick auf die tatsächlichen Pflegekosten in Deutschland zeigt: Auch Beamte riskieren im Pflegefall eine erhebliche Finanzlücke.
Wie die Beihilfe im Pflegefall leistet
Die Beihilfe übernimmt im Pflegefall den jeweiligen Bemessungssatz (meist 50 % für Aktive, 70 % für Pensionäre) der beihilfefähigen Aufwendungen. Hier liegt jedoch die Krux: „Beihilfefähig“ bedeutet nicht, dass die gesamten Heimkosten abgedeckt sind. Die sogenannten „Hotelkosten“ (Verpflegung und Unterbringung) sowie die Investitionskosten müssen Pflegebedürftige fast immer komplett aus eigener Tasche zahlen.
Die Pflegelücke konkret berechnet
Ein Platz im Pflegeheim kostet heute im Bundesdurchschnitt oft zwischen 3.000 und 4.500 Euro pro Monat. Selbst wenn die Beihilfe und die private Pflegepflichtversicherung (PPV) greifen, bleibt oft ein Eigenanteil von 1.500 Euro bis 2.500 Euro übrig. Für viele Pensionäre übersteigt dieser Betrag die monatlichen Versorgungsbezüge, was den Rückgriff auf Erspartes oder das Vermögen der Kinder notwendig machen kann.
Welche Zusatzversicherung ist sinnvoll?
Es gibt verschiedene Modelle, um diese Lücke zu schließen:
- Pflegetagegeldversicherung: Dies ist die flexibelste Form. Im Leistungsfall wird ein fester Tagessatz ausgezahlt, über den Sie frei verfügen können.
- Pflegebahr (geförderte Pflegevorsorge): Hier gibt es einen staatlichen Zuschuss. Der Vorteil ist der Kontrahierungszwang – es findet keine Gesundheitsprüfung statt. Nachteil sind die oft geringen Leistungen.
- Pflegekostenversicherung: Sie stockt die Leistungen der Pflichtversicherung prozentual auf.
Worauf Beamte beim Abschluss achten sollten
Ein entscheidender Punkt ist die Dynamik. Da die Pflegekosten stetig steigen, sollte das Tagegeld regelmäßig ohne erneute Gesundheitsprüfung angepasst werden können. Zudem sollte die Versicherung bereits bei Pflegegrad 1 oder 2 leisten, um auch bei ambulanter Betreuung frühzeitig Unterstützung zu bieten.
Fazit
Die Beihilfe bietet eine solide Grundsicherung, deckt aber bei Weitem nicht alle Kosten der stationären oder intensiven ambulanten Pflege ab. Eine private Pflegezusatzversicherung ist daher kein Luxus, sondern eine notwendige Absicherung des mühsam aufgebauten Vermögens und der Lebensqualität im Alter. Je früher der Einstieg erfolgt, desto günstiger sind die Beiträge.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.