PKV im Alter: So bleiben die Beiträge für Pensionäre stabil
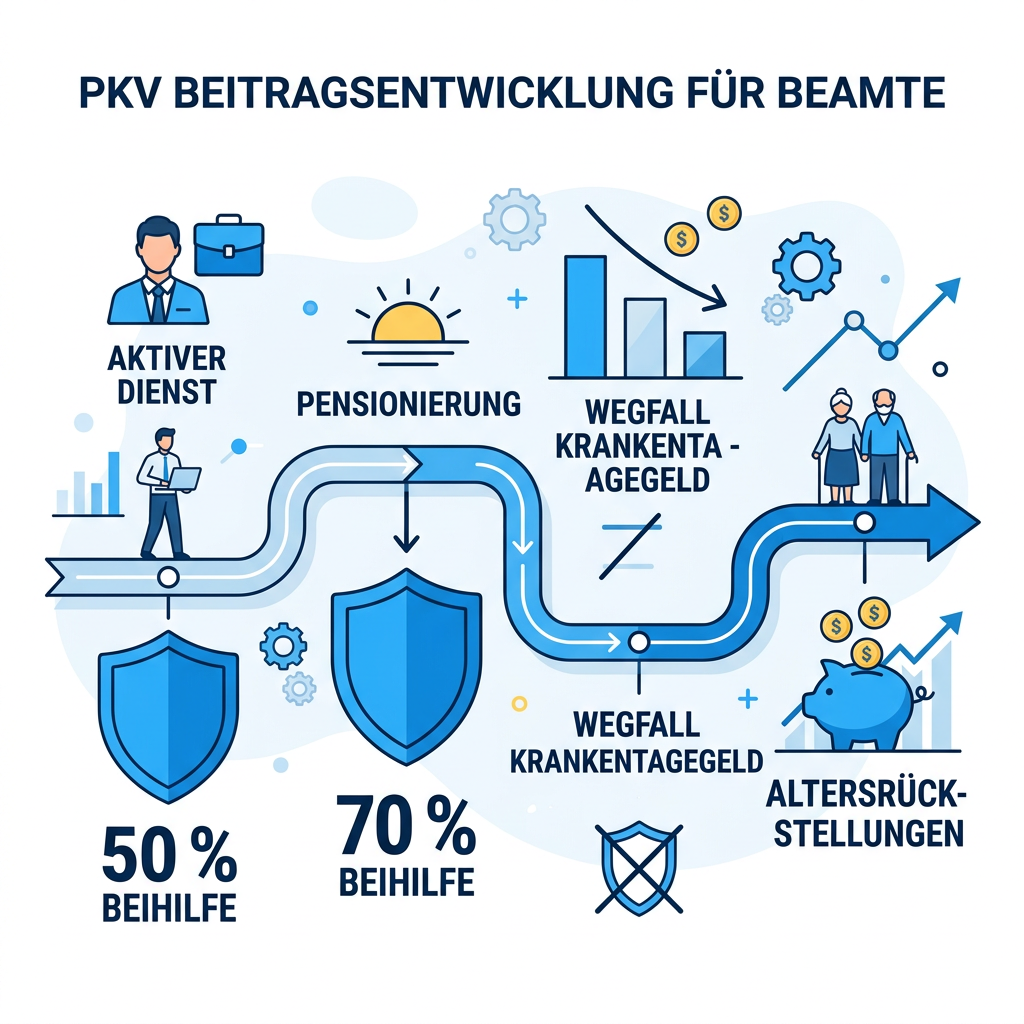
Die Sorge vor explodierenden Beiträgen in der privaten Krankenversicherung (PKV) ist ein Dauerthema in den Medien. Für Beamte stellt sich die Situation jedoch grundlegend anders und deutlich positiver dar als für Angestellte oder Selbstständige. Das liegt am Zusammenspiel aus Beihilfe und spezifischen Vorsorgemechanismen.
Der Beihilfe-Joker im Ruhestand
Der wichtigste Faktor für die Beitragsstabilität im Alter ist die Erhöhung des Beihilfesatzes. Während aktive Beamte in den meisten Bundesländern und im Bund eine Beihilfe von 50 % erhalten, steigt dieser Anspruch mit dem Eintritt in die Pension in der Regel auf 70 %. Das bedeutet: Der privat zu versichernde Anteil sinkt von 50 % auf nur noch 30 %. Dieser Effekt führt oft zu einer spürbaren Senkung der monatlichen Prämie, selbst wenn die Gesundheitskosten insgesamt steigen.
Wegfall von Bausteinen senkt die Kosten
Mit dem Ende der aktiven Dienstzeit fallen bestimmte Kostenfaktoren weg. Das Krankentagegeld, das im Berufsleben das Einkommen bei langer Krankheit sichert, wird für Pensionäre überflüssig und kann gestrichen werden. Zudem entfällt ab dem 60. Lebensjahr der gesetzliche Beitragszuschlag von 10 %, der bis dahin zur Stabilisierung der Beiträge im Alter eingezahlt wurde.
Die Rolle der Altersrückstellungen
Jeder Beamte baut über seine PKV-Beiträge von Beginn an Altersrückstellungen auf. Diese Puffer werden vom Versicherer verzinslich angelegt, um die statistisch steigenden Gesundheitskosten im Alter abzufedern. Da Beamte meist ihr gesamtes Berufsleben in der PKV verbringen, sind diese Rückstellungen oft sehr hoch und wirken wie eine eingebaute Beitragsbremse.
Was passiert bei extremen Steigerungen?
Sollten die Beiträge dennoch stärker steigen als erwartet, bietet das System Sicherheitsnetze. Neben dem internen Tarifwechsel (§ 204 VVG) in neuere, günstigere Tarife unter Mitnahme der Rückstellungen, gibt es für Härtefälle den Standard- oder Basistarif. Für Beamte ist zudem der Beitragsentlastungstarif eine Option, in den man in jungen Jahren einzahlt, um die Prämie im Alter gezielt zu senken.
Fazit
Für Beamte bleibt die PKV auch im hohen Alter meist die wirtschaftlichere Wahl. Die Kombination aus steigendem Beihilfesatz, dem Wegfall nicht mehr benötigter Krankentagegelder und den langjährig gebildeten Altersrückstellungen sorgt dafür, dass die finanzielle Belastung im Ruhestand kalkulierbar bleibt.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.