Beitragsentlastungstarife in der PKV für Beamte: Lohnt das?
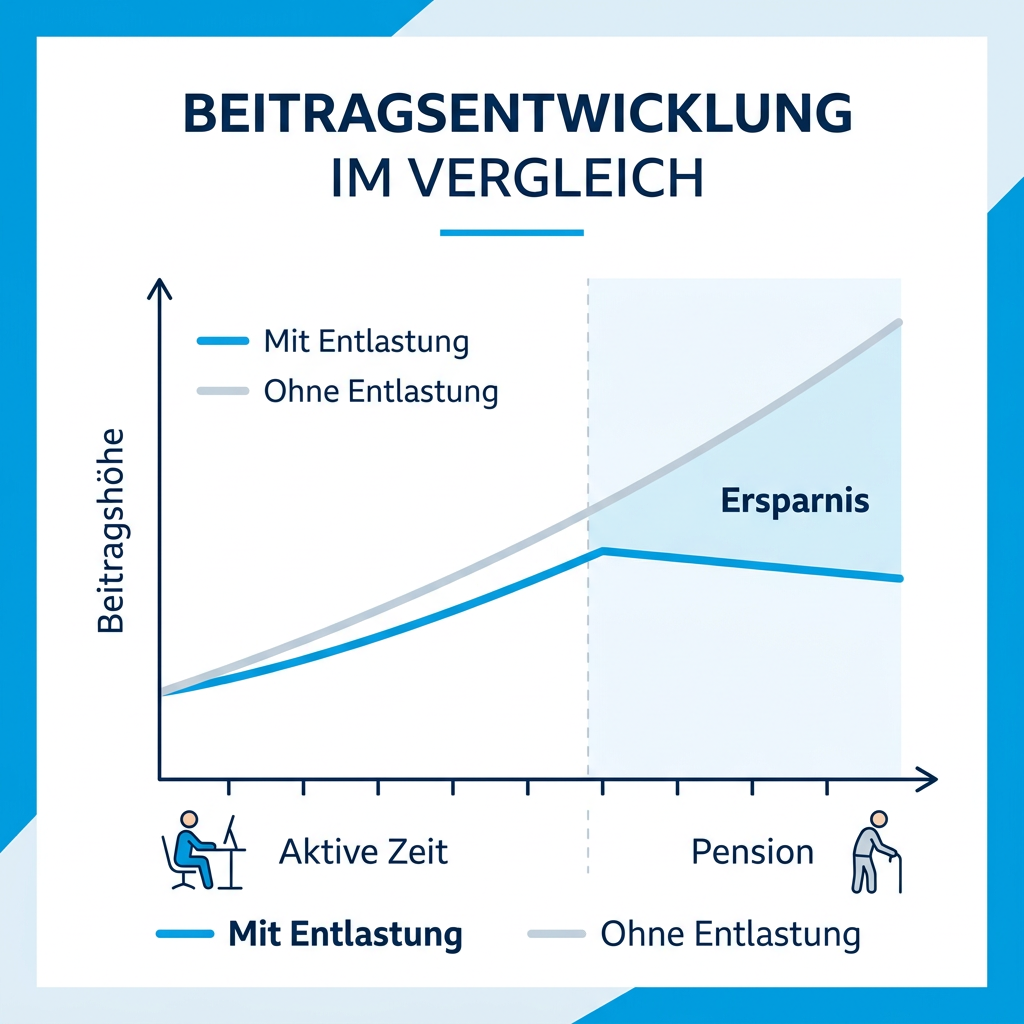
Die Sorge vor steigenden Beiträgen im Alter ist einer der häufigsten Gründe, warum Beamte zögern, in die private Krankenversicherung zu wechseln oder dort zu verbleiben. Beitragsentlastungstarife (BET) werden oft als Lösung präsentiert. Doch für Beamte gelten aufgrund der steigenden Beihilfesätze im Ruhestand besondere Vorzeichen.
Was ist ein Beitragsentlastungstarif?
Ein BET ist ein optionaler Zusatzbaustein in der PKV. Der Versicherte zahlt in jungen Jahren einen Mehrbeitrag, den das Versicherungsunternehmen verzinslich anlegt. Ab einem vereinbarten Alter (meist 65 oder 67 Jahre) wird das angesammelte Kapital genutzt, um den monatlichen PKV-Beitrag um einen fest definierten Betrag lebenslang zu reduzieren.
Die Besonderheit: Der Beihilfe-Effekt im Alter
Für Beamte ändert sich mit dem Eintritt in die Pension in den meisten Bundesländern der Beihilfesatz. Während aktive Beamte oft 50 % Beihilfe erhalten, steigt dieser Satz im Ruhestand häufig auf 70 %. Das bedeutet, dass der privat zu versichernde Anteil von 50 % auf 30 % sinkt.
Da der PKV-Beitrag im Alter allein durch diesen Systemwechsel massiv sinkt, ist die Notwendigkeit einer zusätzlichen Entlastung bei Beamten oft geringer als bei Angestellten oder Selbstständigen. Dennoch kann ein BET sinnvoll sein, um auch den verbleibenden 30-Prozent-Anteil gegen Beitragssteigerungen abzusichern.
Steuerliche Aspekte als Entscheidungskriterium
Ein großer Vorteil der Beitragsentlastungstarife ist die steuerliche Absetzbarkeit. Die Beiträge zum BET können im Rahmen der Vorsorgeaufwendungen steuerlich geltend gemacht werden, sofern sie zur Absicherung des Basis-Versicherungsniveaus dienen. Dies reduziert die effektive Belastung in der Ansparphase deutlich.
Nachteile und Risiken
- Unflexibilität: Das im BET angesammelte Kapital ist zweckgebunden. Kündigt man die Versicherung oder wechselt den Anbieter, ist das Geld in vielen Fällen verloren oder kann nur eingeschränkt mitgenommen werden.
- Todesfall: Verstirbt der Versicherte vorzeitig, verbleibt das Kapital in der Regel in der Versichertengemeinschaft.
- Inflation: Ein Entlastungsbetrag, der heute vereinbart wird (z. B. 100 Euro), hat in 30 Jahren eine deutlich geringere Kaufkraft.
Fazit: Individuelle Abwägung notwendig
Beitragsentlastungstarife sind für Beamte kein „Muss“, können aber ein wertvolles Instrument zur Glättung der Fixkosten im Alter sein. Besonders für Beamte mit hohem Steuersatz in der aktiven Dienstzeit bietet der Tarif attraktive Mitnahmeeffekte. Wer jedoch Wert auf Flexibilität legt oder eine sehr hohe Pension erwartet, sollte alternativ über private Sparformen nachdenken.
Jetzt persönlich beraten lassen
Sichern Sie sich Ihren passenden PKV-Tarif als Beamter oder Anwärter – schnell, unverbindlich und kostenfrei.